Nga Redaksia – Pas skandalit të mikrokredive dhe historisë së kompanive MCA dhe Final, Banka e Shqipërisë po propozon një kuadër të ri për kompanitë që blejnë dhe administrojnë kreditë me probleme.
Në letër, ndryshimet synojnë të mbrojnë konsumatorin.
Por pyetja që shtrohet është e fortë: a po korrigjon Banka e Shqipërisë një sistem që lejoi abuzime me qytetarët, apo po ndërton një mekanizëm të ri për administrimin e kredive të këqija, pa zgjidhur më parë problemet që u shfaqën me MCA dhe Final?
Banka e Shqipërisë ka pranuar vetë se aktiviteti i MCA-së lidhej me rikuperimin e kredive me probleme të blera nga bankat dhe institucione të tjera financiare. Në maj 2024, Banka i revokoi licencën MCA-së dhe Finalit.
Por historia nuk përfundoi me revokimin e licencave.
Sipas Bankës së Shqipërisë, në momentin kur u morën masat ndaj MCA-së, kompania kishte 15,942 huamarrës dhe rreth 90% e tyre kishin një vendim gjykate dhe/ose ndodheshin në proces përmbarimor. Portofoli i kredive të blera nga MCA arrinte rreth 9.6 miliardë lekë.
Tani vjen projektligji i ri
Projektligji i ri për veprimtarinë e institucioneve të mikrokreditit dhe mbikëqyrjen e tyre sjell rregulla të reja për subjektet që blejnë dhe administrojnë kreditë me probleme.
Një nga pikat kryesore është kufizimi i kostove që mund t’i ngarkohen huamarrësit pas blerjes së kredisë.
Sipas dispozitave të propozuara, blerësi i një kredie nuk duhet ta përdorë kalimin e saj për të krijuar një faturë të re financiare për qytetarin, përtej detyrimeve që burojnë nga marrëdhënia fillestare.
Pra, nëse një qytetar ka marrë një kredi nga banka dhe më pas ajo kredi shitet te një subjekt tjetër, shitja e kredisë nuk duhet të shndërrohet në një mundësi për të fryrë detyrimin me interesa, penalitete apo tarifa të reja sipas dëshirës.
Dhe pikërisht këtu lind pyetja:
Pse këto kufizime po vendosen tani?
A nuk ishte ky problemi i mikrokredive?
Për vite me radhë, kreditë me probleme u kthyen në një treg më vete.
Bankat dhe institucionet financiare mund të shisnin portofolë kredish me probleme te kompani të specializuara në rikuperimin e borxheve.
Në rastin MCA, vetë Banka e Shqipërisë ka pranuar se kompania merrej kryesisht me rikuperimin e kredive me probleme të blera nga bankat dhe subjektet e tjera.
Por më pas shpërthyen ankesat dhe problematikat që lidhen me mënyrën e mbledhjes së këtyre detyrimeve.
Banka e Shqipërisë ka deklaruar se numri më i madh i ankesave të ardhura nga klientët e MCA-së lidhej me procesin e ekzekutimit të detyrueshëm nga shërbimi përmbarimor.
Madje, në një deklarim zyrtar, Banka e Shqipërisë tha se MCA-së i ishte kërkuar që çdo pagesë e bërë nga klienti të pasqyrohej menjëherë në ulje të detyrimit.
Kjo ngre një pyetje që nuk mund të anashkalohet:
Nëse sistemi kishte probleme të tilla, pse qytetari duhet të besojë se mekanizmi i ri do të funksionojë ndryshe?
Kur 5 milionë lekë mund të kthehen në një makth
Problemi që pretendohet nga qytetarë të prekur nga skemat e mikrokredive nuk është vetëm shitja e kredisë.
Problemi është se çfarë ndodh më pas.
Një qytetar mund të ketë marrë një kredi, të ketë një detyrim të caktuar dhe të ketë bërë pagesa. Më pas kredia kalon te një subjekt tjetër.
Nëse qytetari nuk merr një pasqyrë të qartë të detyrimit, nuk informohet si duhet për ndryshimin e kreditorit dhe më pas përballet me një shumë tjetër të pretenduar si borxh, situata bëhet shumë më komplekse.
Dhe në rastet e raportuara nga qytetarët, problemi bëhet edhe më i rëndë kur pagesat e bëra përmes procesit përmbarimor nuk përputhen me shumën që më pas i kërkohet qytetarit nga administruesi i kredisë.
Këtu nuk mjafton më fjala e kompanisë.
Duhet dokumenti.
Sa ishte borxhi fillestar?
Sa u pagua?
Sa mori përmbaruesi?
Sa u zbrit nga detyrimi?
Sa mbeti?
Dhe mbi të gjitha: pse qytetarit i kërkohet të paguajë përsëri nëse një pjesë e detyrimit është arkëtuar më parë?
Banka e Shqipërisë e pranon se kishte probleme
Në dokumentet e saj zyrtare, Banka e Shqipërisë nuk e mohon se kishte problematika në këtë sektor.
Përkundrazi, ajo ka deklaruar se në rastin MCA kishte marrë masa mbikëqyrëse pas konstatimit të problematikave dhe se në dhjetor 2023 masat u përshkallëzuan, duke i ndaluar MCA-së aktivitetet e licencuara, përfshirë blerjen dhe trajtimin e kredive, duke i lejuar vetëm shitjen e portofolit te subjekte të licencuara.
Në maj 2024, licencat e MCA dhe Final u revokuan. Banka e Shqipërisë deklaroi se po trajtonte edhe kuadrin ligjor dhe rregullativ për administrimin e portofolave të tyre.
Pra, sot kemi një situatë paradoksale:
institucionet që mbikëqyrin tregun pranojnë se sistemi pati probleme serioze, ndërsa tani po propozojnë rregulla të reja për të njëjtin treg.
Çfarë sjell projektligji?
Sipas tekstit të propozuar, kompanitë që blejnë dhe administrojnë kreditë me probleme do të kenë kufizime më të qarta mbi kostot që mund t’i ngarkojnë huamarrësit.
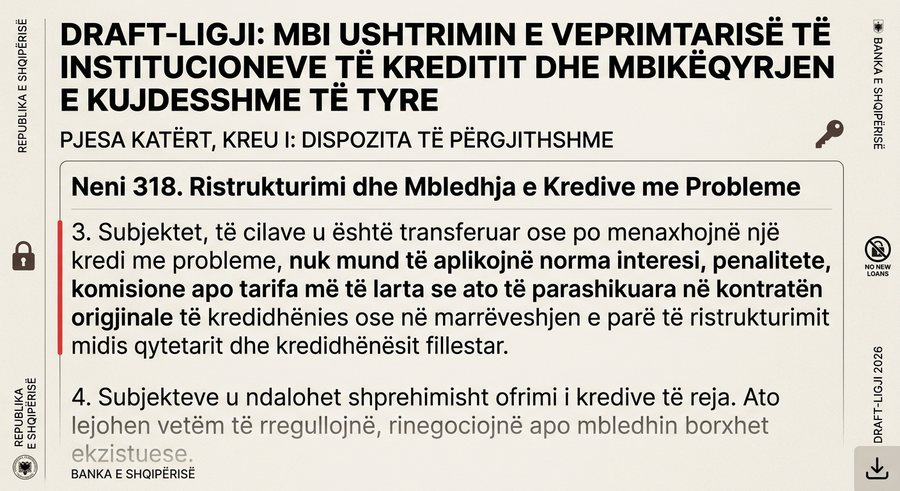
Qëllimi është që blerja e një kredie të mos shërbejë si pikënisje për një borxh të ri, me kushte të reja dhe kosto të reja.
Po ashtu, projektligji parashikon mekanizma për trajtimin e ankesave dhe zgjidhjen alternative të mosmarrëveshjeve, duke synuar që konsumatori të ketë një rrugë tjetër për të kundërshtuar mënyrën e llogaritjes ose administrimit të borxhit.
Nëse këto rregulla do të zbatohen realisht dhe me kontroll të fortë, kjo do të ndryshonte ndjeshëm mënyrën se si funksionon tregu i kredive me probleme.
Por pikërisht këtu është pyetja që Banka e Shqipërisë duhet t’u përgjigjet shqiptarëve:
Kush garanton që historia e MCA dhe Final nuk do të përsëritet me emra të rinj?
Sepse shqiptarët nuk kanë nevojë vetëm për një ligj të ri.
Kanë nevojë për një sistem ku një kredi prej 5 milionë lekësh të mos përfundojë në një faturë prej 10 milionë lekësh pa një shpjegim të dokumentuar, ku pagesat e bëra të mos humbasin mes kompanisë dhe përmbarimit dhe ku qytetari të mos detyrohet të paguajë dy herë të njëjtin detyrim.
Pyetja nuk është nëse kreditë e këqija duhet të mblidhen.
Pyetja është:
Kush kontrollon mënyrën se si mblidhen dhe kush mbron qytetarin kur llogaritë nuk përputhen?
Pas asaj që ndodhi me MCA dhe Final, kjo nuk është më një pyetje teorike.
© Copyright of PatriotikMedia.al